Hôtel avec annulation gratuite : pourquoi payer un peu plus peut vous faire économiser (ou pas)

Hôtel avec annulation gratuite
Par Élise Vasseur, rédactrice voyage — recherche assistée par IA, vérifiée et éditée avant publication
On vous a sûrement déjà vendu la « flexibilité » comme une évidence : payez 10 € de plus, dormez tranquille. C’est vrai la moitié du temps. L’autre moitié, vous jetez de l’argent par la fenêtre pour une assurance dont vous n’aviez pas besoin. Voici comment trancher, avec de vrais chiffres et sans y laisser votre budget vacances.
Je vais être honnête sur un point avant de commencer : la plupart des articles sur ce sujet vous disent « prenez toujours l’annulation gratuite, c’est plus sûr ». C’est un conseil paresseux. Il est vrai dans certains cas et complètement faux dans d’autres. La bonne question n’est pas « flexible ou pas », mais « qu’est-ce que je paie exactement pour cette option, et quelle est la probabilité réelle que j’en aie besoin ».
Ce que le tarif flexible achète réellement
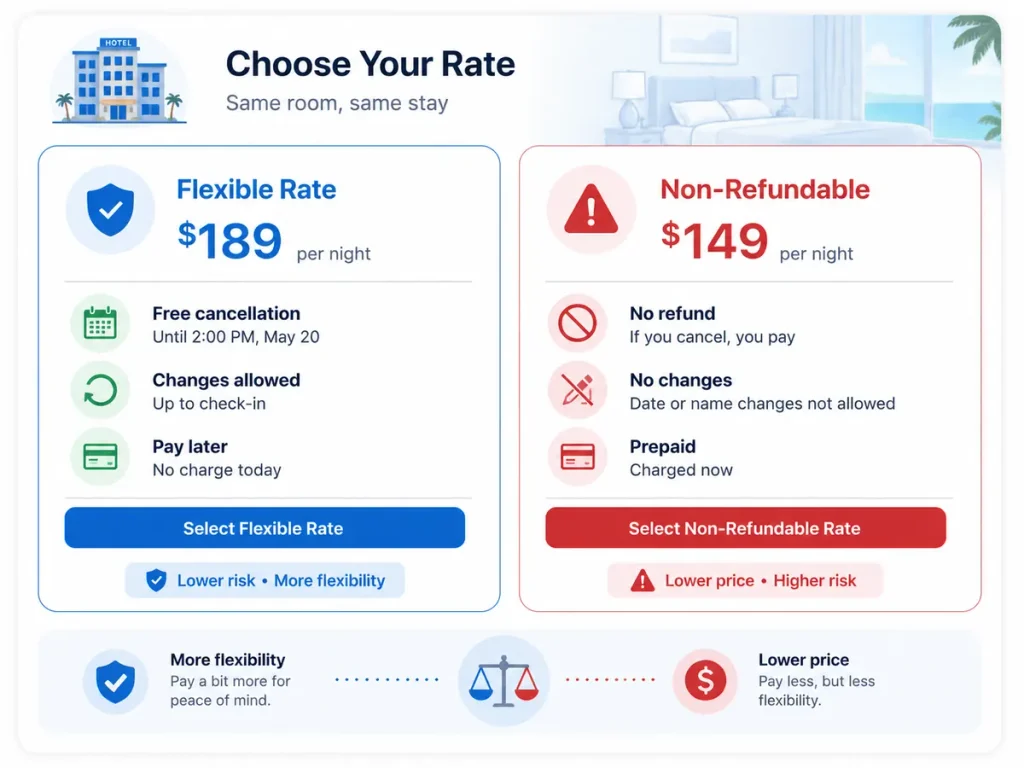
Un tarif non remboursable (parfois noté NANR — non annulable et non remboursable) n’est pas une punition tarifaire. C’est un échange économique classique entre l’hôtel et vous : vous renoncez à votre droit de changer d’avis, et en échange l’hôtel vous fait une remise, parce qu’il peut compter sur vos revenus avec plus de certitude et mieux gérer son taux d’occupation.
Le tarif flexible, lui, vous vend une option — au sens presque littéral du terme financier. Vous payez une prime pour garder le droit d’annuler sans frais jusqu’à une date donnée. La question à se poser est donc la même que pour n’importe quelle assurance : le prix de l’option est-il cohérent avec le risque réel que vous courez ?
Combien coûte réellement la flexibilité ?
L’écart de prix entre un tarif flexible et un tarif non remboursable varie beaucoup selon la saison, la destination et le taux de remplissage de l’établissement, mais les fourchettes observées reviennent régulièrement : généralement entre 5 et 10 % du prix du séjour, parfois un écart fixe qui pèse proportionnellement plus lourd sur les petits budgets (un hôtel économique à 85 € en non-remboursable contre 95 € en flexible, par exemple — soit 11 % d’écart sur un montant faible en valeur absolue).
| Situation | Tarif non remboursable | Tarif flexible | Écart type observé |
|---|---|---|---|
| Hôtel économique, ville, 1 nuit | 85 € | 95 € | ~10 €, soit env. 12 % |
| Hôtel 3★, séjour de plusieurs nuits en zone touristique | Prix plein | Prix plein + supplément | Souvent 5 à 10 % du séjour total |
| Grande chaîne (Accor, Marriott, Hilton) en direct | Remise « early bird » fréquente | Tarif « Best Flex » ou équivalent | Variable selon programme fidélité |
Fourchettes construites à partir d’exemples publiés par RoomRaccoon, Destinia et le comparateur voyage-en-ligne.com (exemple 85 €/95 €) ; à vérifier au cas par cas car elles varient fortement selon la destination et la période — ce ne sont pas des tarifs que nous avons nous-mêmes constatés en direct.
Le calcul qui compte vraiment : probabilité × perte potentielle
La règle des trois questions
Avant de payer le supplément flexible, posez-vous ces trois questions dans l’ordre. Si vous répondez « oui » à au moins deux, la flexibilité est presque toujours rentable ; si vous répondez « non » aux trois, le tarif non remboursable est probablement le bon choix.
- Mes dates dépendent-elles d’un élément que je ne contrôle pas encore ? (vol pas encore réservé, visa en attente, congés non validés, correspondance longue et risquée)
- Suis-je plus de deux personnes dans le groupe, ou voyageons-nous avec des enfants ou des personnes âgées ? Plus il y a de monde, plus la probabilité qu’un imprévu touche au moins une personne augmente mécaniquement.
- L’écart de prix entre les deux tarifs représente-t-il moins de 15 % du montant total de la nuitée ? Si l’écart est faible en valeur absolue, l’assurance est bon marché par rapport à ce qu’elle protège.
À l’inverse, si vos billets d’avion sont déjà émis et non modifiables, si vous partez seul ou en couple sur un city-break de deux jours, et si l’écart de prix dépasse 20 % de la nuitée, le tarif non remboursable est presque toujours la meilleure décision économique.
Quand la flexibilité protège vraiment votre voyage
- Vol pas encore réservé ou itinéraire encore mouvant — road trip, escale longue, plusieurs villes : une nuit de plus ou de moins peut tout décaler.
- Vous attendez un visa, une validation administrative ou une confirmation de congés — la flexibilité protège un vrai point de blocage, pas un caprice.
- Voyage en famille ou en groupe — plus il y a de monde, plus le risque de changement de dernière minute augmente.
- Destination météo-dépendante — étape plage, montagne ou île où garder une marge jusqu’aux derniers jours a du sens.
- Arrivée tardive ou correspondance délicate — si la première nuit dépend d’un long-courrier ou d’un transit serré.
Quand payer plus pour la flexibilité ne sert à rien
- City-break sur dates fixes — billets déjà émis, aucune étape alternative possible.
- Hôtel d’aéroport pour une nuit précise — arrivée confirmée, besoin ponctuel d’un lit avant le vol suivant.
- Écart de prix disproportionné — quand le supplément flexible dépasse largement ce qu’un séjour perdu vous coûterait réellement.
Le filet de sécurité que vous avez peut-être déjà (et ses limites)
Avant de payer le supplément « annulation gratuite », vérifiez ce que couvre déjà votre carte bancaire. C’est le point le plus souvent oublié — et celui qui peut vous faire économiser sans rien changer à votre réservation.
| Type de carte | Assurance annulation incluse ? | Plafond annuel | Condition clé |
|---|---|---|---|
| Visa Classic / Mastercard Standard | Non | — | Aucune couverture annulation |
| Visa Premier / Gold Mastercard | Oui | ~5 000 € | Paiement du séjour effectué avec la carte |
| Visa Infinite / Mastercard World Elite | Oui | ~10 000 € | Motifs listés au contrat uniquement |
Le piège classique : ces assurances de carte bancaire ne couvrent que des motifs précis et documentés (maladie grave, décès d’un proche, licenciement…) — jamais un simple changement d’avis. Le sinistre doit généralement être déclaré dans les 72 heures suivant l’événement, justificatifs à l’appui. Une carte premium n’est donc pas un substitut à un tarif flexible si votre incertitude porte sur des dates encore mouvantes plutôt que sur un imprévu grave.
Plafonds et conditions résumés à partir des fiches HelloSafe (carte Gold, 2026) et Prolead (assurance annulation carte bancaire, 2026). Les plafonds et motifs exacts varient selon la banque émettrice — vérifiez toujours la notice de votre propre carte avant de vous fier à ces montants indicatifs.
Et si vous avez déjà réservé en non-remboursable ?
Tout n’est pas perdu si vous devez annuler une réservation non remboursable. D’après les retours d’expérience compilés sur les forums d’aide Booking.com, les voyageurs qui contactent tôt et poliment l’établissement — en particulier les hébergements indépendants plutôt que les grandes chaînes — obtiennent parfois un geste commercial, bien que rien ne l’oblige contractuellement. Les motifs exceptionnels (maladie grave, décès dans la famille) ont statistiquement plus de chances d’aboutir à un remboursement partiel ou total qu’un simple changement de programme.
Foire aux questions
Un tarif « annulation gratuite » est-il vraiment gratuit jusqu’au bout ?
Pas toujours. Beaucoup d’offres flexibles basculent en tarif payant à mesure que la date d’arrivée approche — souvent 24 à 48 heures avant le séjour. Lisez la date limite exacte affichée sur la réservation, pas seulement le libellé « annulation gratuite ».
Le tarif non remboursable est-il toujours moins cher ?
Généralement oui, mais pas systématiquement. Certains hôtels ajustent leurs prix en temps réel selon la demande, et l’écart peut parfois se réduire à quelques euros, ce qui rend le tarif flexible presque gratuit en comparaison.
Mon assurance carte bancaire couvre-t-elle un simple changement d’avis ?
Non. Aucune assurance de carte bancaire, même haut de gamme, ne couvre un changement d’avis sans motif reconnu au contrat.
Faut-il souscrire une assurance annulation dédiée en plus de la carte bancaire ?
Cela dépend du montant engagé et des motifs qui vous inquiètent. Une assurance dédiée coûte généralement quelques pourcents du prix du voyage et couvre souvent une liste de motifs plus large que celle d’une carte bancaire, mais ce n’est utile que si le montant total du séjour dépasse le point où le coût de l’assurance reste proportionné au risque.
Puis-je négocier un remboursement même sur un tarif non remboursable ?
Ce n’est jamais garanti, mais ce n’est pas non plus impossible, surtout pour des motifs exceptionnels et documentés, et surtout auprès des hébergements indépendants plutôt que des grandes chaînes standardisées.
Le tarif flexible protège-t-il aussi en cas d’événement climatique ?
Oui, dans la mesure où il vous permet d’annuler sans justification jusqu’à la date limite indiquée — contrairement à une assurance annulation classique qui exige souvent un motif précis et documenté.
À retenir
La flexibilité n’est ni un luxe inutile ni une évidence obligatoire — c’est une option qui a un prix, et ce prix doit être comparé au risque réel que vous courez. Vérifiez d’abord ce que votre carte bancaire couvre déjà, appliquez la règle des trois questions ci-dessus, et ne laissez pas un réflexe marketing décider à votre place.